2026年车规级芯片供需趋势与国产化替代路径分析
车规芯片的供需缺口,比想象中更严峻
2026年的智能汽车赛道,一个残酷的现实正摆在所有Tier 1和整车厂面前:28nm及以上成熟制程的车规级芯片产能,将出现约15%的结构性缺口。这并非危言耸听——当L3级自动驾驶开始渗透至20万元以下车型,单车半导体器件价值量已从传统燃油车的450美元飙升至1200美元以上,而国内车规芯片自给率却仍不足10%。供需失衡的背后,是产能扩建周期(36-48个月)与车型迭代速度(12-18个月)之间难以弥合的时差。
被低估的「隐性瓶颈」:不只是光刻机的问题
很多人将缺芯归咎于先进制程封锁,但车规领域的真正堵点在封装与测试环节。以IGBT模块为例,其背后的铜线键合、银烧结工艺良率直接决定可靠性,而国内具备车规级SiC封装能力的产线屈指可数。更棘手的是,车规认证周期(AEC-Q100需12-18个月)与车企定点流程的错配,导致即便有国产芯片完成流片,也无法快速进入前装供应链。我们团队在服务客户时发现,超过60%的电子元器件选型失败,源于对「车规级」三个字的理解偏差——它不仅是温度等级,更是全生命周期的失效概率控制。
国产化替代的「冷思考」:从能用走向好用
过去两年,国产车规芯片确实取得了长足进步。在智能座舱SoC领域,国内厂商已实现7nm工艺量产;在电源管理芯片、驱动芯片等细分品类,国产化率从2021年的不足5%提升至如今的18%。但必须清醒看到,MCU(微控制器)和高速信号链芯片仍是难啃的骨头——这类集成电路对IP核授权、EDA工具链依赖极深,且车规级Flash擦写寿命要求(通常需10万次)直接考验晶圆厂工艺稳定性。国产替代不是简单的pin-to-pin替换,而是需要从系统架构层面重新设计电路板布局,以规避进口芯片的专利壁垒。
选型指南:用「场景化思维」替代「参数对标」
给正在做国产化评估的工程师三条实操建议:
- 先看供应链韧性,再看纸面性能。2026年,晶圆代工产能分配将更倾向长期协议客户,优先选择与国内Foundry(如中芯、华虹)有深度绑定的芯片原厂,避免因海外产能波动导致二次断供。
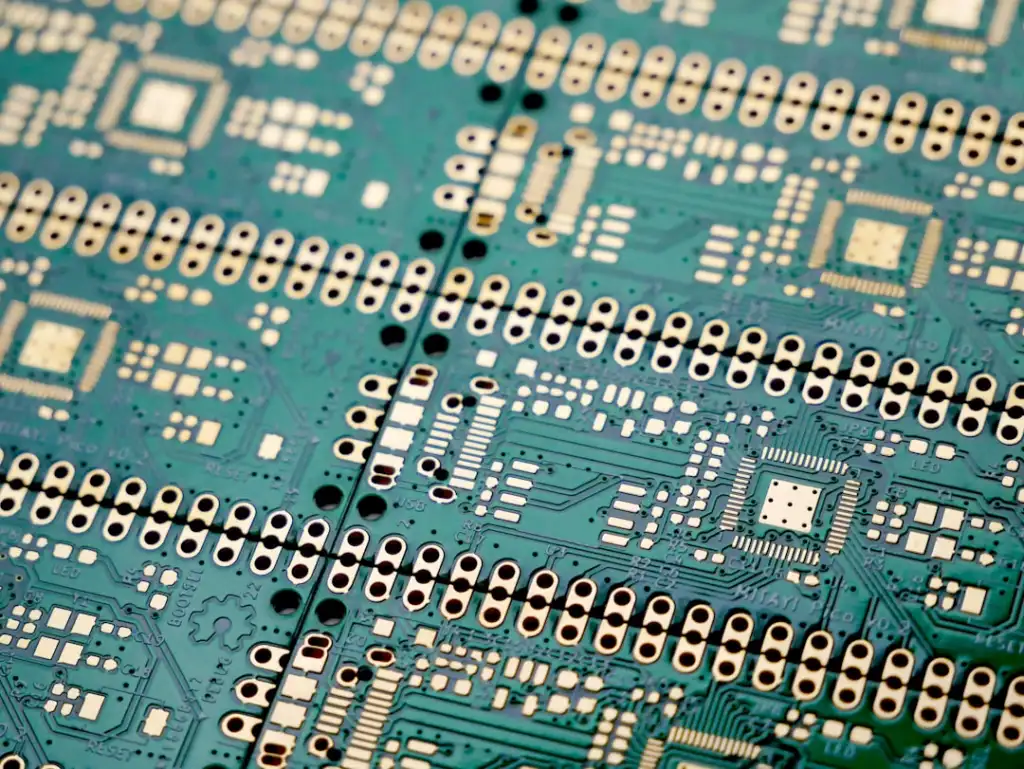
- 关注封装兼容性。很多国产半导体器件在封装引脚定义上做了优化,设计阶段就用双源方案(国产+进口)做PCB Layout,预留0欧电阻切换位,可将替换成本降低70%。
- 重视功能安全文档包。真正的车规芯片应提供完整的FMEDA报告和安全手册,而非仅一张AEC-Q100证书。这关乎ISO 26262认证时的举证效率。
2026-2028:三股力量重塑产业格局
未来两年,Chiplet(芯粒)技术在车规领域的落地将是一个重要变量。通过将不同制程的芯粒(比如28nm的模拟部分与7nm的数字部分)异构集成,可以在不依赖顶级光刻机的前提下,实现接近先进制程的性能。此外,本土EDA工具的突破正在降低集成电路设计的门槛——某国产EDA平台已支持3nm工艺的物理验证,虽然生态尚不完善,但足以支撑中低复杂度车规芯片的研发。
北京金木芯科技在近期的项目实践中观察到,车规芯片的竞争已从单点突破转向「芯片+算法+系统」的立体战。我们为某商用车客户定制的域控制器方案,通过将自研的电源管理芯片与国产MCU、驱动芯片进行深度协同优化,在EMC测试中比原进口方案改善了6dB余量。这说明,只要吃透应用场景,国产电子元器件完全有能力在部分关键指标上反超。
最后想提醒行业同仁:国产化替代不是「零和博弈」,而是构建第二供应链的安全冗余。建议车企在2026年新车型立项时,强制要求核心电路板上的车规芯片至少有一个国产备选方案,并预留完整的验证周期。这条路没有捷径,但每一步都算数。